文章

長建2020年財報壞消息盡出,2021年業績可期,2022年開始又要擔心過
圖片
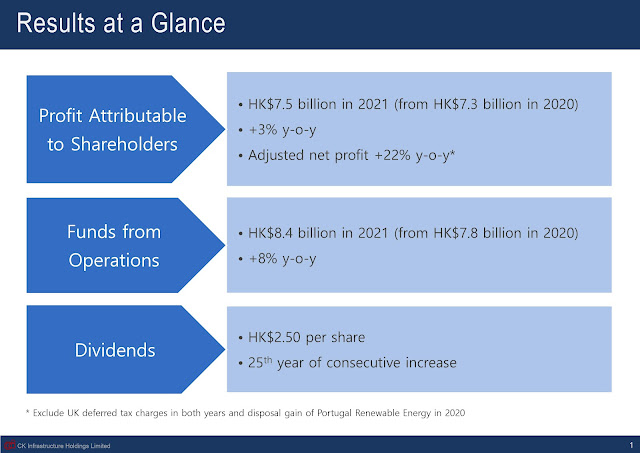
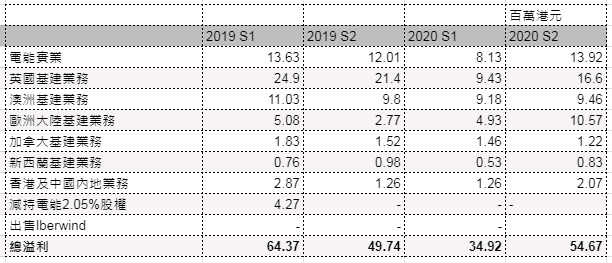
2020年財報簡評 2020年對長建股東嚟講可以話係超級差嘅一年,先有英國企業延遞稅問題插一鑊,然後肺炎插多鑊,最後Northumbrian Water準許回報率降低再插多鑊,連中3箭。種種問題令到長建全年業績差到呀媽都唔認得!呢篇文會同大家討論下長建2020年嘅業績同埋睇吓有咩睇頭。 下圖係長建2019同2020年嘅業績,2020年上半年都預左差架啦,因為英國宣佈唔減企業稅,要重新計算遞延稅項負債之一次性支出,產生左14億非現金開支。所以上半年嘅業績已經可以話係差到冇得再差,下半年嘅表現就比較好啦,因為買咗野,整靚返盤數,但係我個人認為業績都係不似預期。 長江基建業績(2019-2020) (Source: 長江基建2020全年業績 ) 整體黎講202年下半年溢利54.67億,比2019年下半年高,主要因為賣左葡萄牙風電場,賺咗11億,減返嘅話得43.67億,同比溢利係少咗成6億。當然鉅仔總會搵到理由解釋,根據 2020投資者簡報 係咁講嘅: 長江基建投資者簡報2020 下半年仲有筆好大嘅非現金支出,就係UK Rail同澳洲EDL嘅4億折舊開支。另外由2020年4月開始Northumbrian Water實施新嘅水費規管,令到2020年全年收入少咗3億,咁計計埋埋條數就莖唔多啦。 2021年業績展望 相信2020年業績已經反映晒所有嘅壞消息,不過嚟緊2021年都要面對幾個問題 1. 上面提到2020年Northumbrian Water實施新嘅水費規管,令到全年溢利減少3億,呢個減少係持續性嘅,所以往後Northumbrian Water都係肯定會每年賺少2-3億。 2. 英國討論緊會喺2023年 加企業稅至25% ,長建大部分業務都係英國,相信一定有影響。 3. 又係2023年, 英國電力監管機構打算調低准許回報率由7%降到去4.4% ,呢個調整如果真係成事嘅話,對長建嚟講又係超大嘅打擊。 所以2021年我覺得會係長建盤數同股價都係比較靚嘅一年,2022年開始又要為 加企業稅 同減准許回報率憂心,可能又會有幾支滅世棍打落嚟。

錯估長江基建2020年業績

圖片
大家都知道3月17號長建出咗 2020年全年業績 ,而我亦都係之前做過業績預測 https://10yearschannel.blogspot.com/2021/02/20201038.html 不過結果就有啲距離,所以喺呢度就做個小小嘅檢討,下次做預測要留意多啲唔同嘅變數。 首先,睇下預測同實際有幾大差別先 第一個誤判,長建今次將出售Iberwind嘅收益直接放左入電能同歐洲大陸嘅業務利潤到,而唔係單列出嚟,估計係想切靚少少條數。至於出售Iberwind嘅利潤大約有11億,其中有3億放左入電能度,8億放左入歐洲大陸業務度。姐係話電能唔計Iberwind嘅3億後,實際上下半年只係大約有11億溢利,比2019年下半年小1億。而歐洲大陸業務唔計Iberwind嘅8億後,實際上下半年有大約2億溢利,亦都係比2019年下半年小。 第二個誤判,難以預計嘅英國UK Rail同澳洲EDL嘅折舊開支共4億,令到英國同澳洲業務嘅行潤比預期低。 第三個誤判,新冠肺炎對加拿大Park N Fly嘅影響比預期高。 呢篇係自我檢討文,關於長建業績評論另文再表。

英國競爭及市場管理局公布水費最終調整,長建附屬Northumbrian Water水費調高3.7%至335英磅

圖片
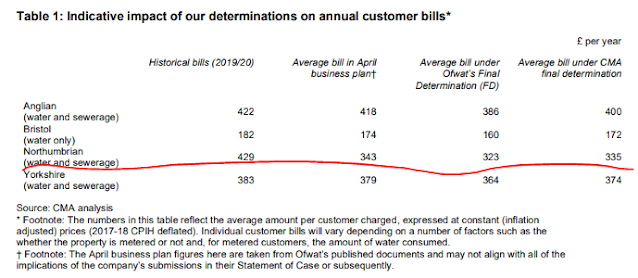
英國競爭及市場管理局公布水費最終調整,長建附屬Northumbrian Water水費調高3.7%至335英磅  先前都講過Northumbrian Water由2020年4月1日開始新監管期,準許回報率大減, Northumbrian Water嘅水費要減21%  ,而Northumbrian Water就呢個結果向英國競爭及市場管理局上訴,喺3月17號終於出左最終結果。 報告全文喺度 。 `關於Northumbrian Water水費的最終調整由Ofwat所定嘅323磅輕微調升3.7%至335磅。 除左水費調高之外,政府就達成各項指標嘅津貼亦都有提高,見下圖 整體嚟講,Northumbrian Water各項津貼金額比Ofwat嘅規定都提高咗4.3%。但由於原先Ofwat嘅水費規定喺2020年4月1號就開始實施,令到上年Northumbrian Water嘅表現相當之差,2021年落實咗CMA嘅調整後應該會有多3-4%嘅回報。而CMA亦都預計Northumbrian Water喺受規管業務嘅收入會多1.1億磅(3.7%) 不過,呢類資產就只係勝在回報穩定,唔會蝕錢,想賺大錢就好難啦。你見近排誠哥第三個仔都將呢啲基建資產賣俾長實,寧願揸返多啲長實嘅股票。面對住比以往更嚴厲嘅利潤管制,長建嘅股價睇怕都好難上返去60蚊。除非鉅仔真係將英國基建項目分割上市,或者有大deal,唔係嘅話長建嘅股價都好難有重估嘅機會。

(又有壞消息啦)英國電力監管機構打算調低准許回報率由7%降到去4.4%

圖片
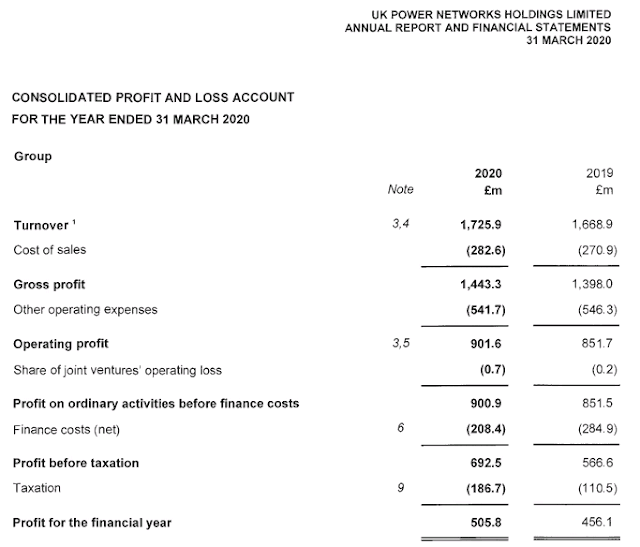
英國電力監管機構打算調低准許回報率由7%降到去4.4% 諗住呢排廢老股有返小小起息,以為我長建嘅月供倉可以去返正數(利申:供左2年幾而家$48.59@4742),點知今日睇到呢單新聞,真係無語問蒼天!! Link喺度 呢單新聞話英國電力監管機構Ofgem打算喺2023-2028年呢5年嘅規管期要求將電力公司嘅准許回報率由而家7%降到去4.4%,好明顯對有英國電力公司UK Power Network嘅長建同電能有影響啦,睇到呢單新聞之後真係心諗仆街!! 我地又睇下對長建同電能有幾大嘅影響... 呢張圖係UK Power Network 2019年4月-2020年3月31號嘅業績 UK Power Network 係由長建(40%)、電能(40%)同李嘉誠基金會(20%)共同擁有,如果用返上圖UK Power Network嘅利潤黎估算,2020年長建應佔利潤係約2億磅(21.66億港幣)而長建又有35.96%嘅電能股權,姐係21.66億港幣x35.96%= 7.8億。UK Power Network總共貢獻長建29.46億港幣嘅利潤一年。 如果准許回報率降到去4.4%,姐係利潤會減少(4.4-7)/7=37.14%,喺業務冇大改變嘅情況下,29.46億港幣 x (1-37.14%) = 18.6憶。姐係每年長建會賺少10.86億港幣。當然呢個係粗略估算,我亦都唔知喺咪應該咁計,不過應該都89不離10,不過呢個計法冇考慮到長建每年喺UK Power Network嘅息收入。 睇都呢度已經估到長建嘅股價喺可見將來都預咗唔會有咩起息。但係又唔駛咁灰嘅,因為我都留意到UK Power Network有電動車充電服務。加上呢排好興嘅電動車狂潮,英國亦決定喺 2030年半數嘅車會轉成電動車 ,電動車最緊要係咩?就係電啦!相信UK Power Network呢方面應該會有所發揮。當然,市場受唔受落就冇人知啦,不過我估長建嘅股價又可以收皮一段時間,都唔知幾時先見到家鄉...

2020年長江基建(1038)業績預測

圖片
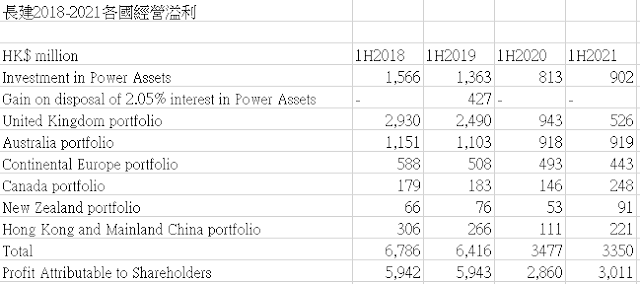
2020年長江基建(1038)業績預測 唔經唔覺又到左財報季,呢篇文章我打算講吓長建2020年全年業績嘅預測,大家都知長建上半年帳面盤數好肉酸,主要因為英國既企業稅維持不變,增加咗一筆過非現金嘅延遞稅開支,令到成個集團上半年賺小14億港元。跟住落嚟會同大家分享下我對建建下半年業績嘅預測。 首先,我哋要睇吓建建喺2019年同2020年上半年嘅業績先,為左方便大家睇,我簡單咁整咗個表。 (Source: 長建基建財報  2019 S1 ,  2019 FULL YEAR ,  2020 S1 ) 上面嘅資料喺喺建建財布入面搵出黎,當然未必完全準確,但喺應該都八九不離十。建建嘅業務相對簡單,財報都好清晰寫明各項業務嘅溢利,下面我會逐個業務講吓,同埋預測下建建2020年既業績。 電能實業 首先講吓電能,電能嘅資產除咗港燈之外,大部分都喺同長建共同投資,而長建喺2020年直接持有電能35.96%股權(7.67億股),換句話講投資電能嘅收益絕大部分都體現喺電能嘅派息。喺2019年嘅時候,長建有38.01%既電能股權,而2019年1月10日長建公告 減持電能2.05%股權 ,所以2019年上半年電能嘅收益已經反映咗因為出售電能股權而導致嘅收益減少。而電能喺2019年上半年同下半年歸屬長建嘅溢利分別喺13.63億同12.01億。換句話講12-13億可以話係基數。而2020年上半年電能貢獻咗8.13億溢利俾長建,點解會小咁多呢?喺 2020年中期業績 入面係咁解釋嘅: 溢利貢獻下跌之主因與長江基建類同,包括: (i) 英國業務重新計算遞延稅項負債之一次性支出; (ii) 集團於二零一九年出售電能實業權益所錄得收益入賬;以及 (iii) 2019 新型冠狀病毒帶來之影響。 咁究竟以上嘅解釋影響到幾多溢利呢?首先,英國業務重新計算遞延稅項負債之一次性支出的確係一個好大嘅影響,電能喺2020年5月6日出 公告 : 英國政府建議自2020年4月1日起適用的企業稅稅率將維持為19%,而非如先前根據英國2016年金融法所頒佈自2020年4月1日起降低至17%。本集團預期將於其截至2020年6月30日止六個月之綜合財務報表中攤佔合營公司及聯營公司的業績而錄得約港幣八億元之一次性不利影響。 由於長建持有電能35.96%股權,所以對長建的貢獻會減少大約2億8千7百...

長江基建及電能實業收購加拿大Okanagan Wind項目

圖片
長江基建及電能實業收購加拿大Okanagan Wind項目 長建喺2021年2月5號終於有新嘅收購公佈,距離上一次成功收購已經有4年冇任何動作啦,相信各位股東等到頸都長。自從長建冇新收購動作開始,市場對長建嘅潛在收購溢價開始消失,長建嘅股價就開始「妹下妹下」陰啲陰啲咁趺,再加上疲情嘅影響,相信唔小長期Fans都蝕入肉。而我都唔例外,我喺2018年12月開始月供長建,到依家都仲供緊,但喺均價就真不要再說了。一直覺得會有新嘅收購,點知等下一年等下又一年都重係冇動靜。終於等到佢有新收購,開心在一陣,諗住等左3年應該有deal啦,點知原來原來只喺細翳嘢。平時買開幾百蚊嘅玩具,今次等左4年竟然喺買幾蚊既玩具...... 收購詳情 跟住一齊同大家睇下呢單購先, 喺2021年2月5日長江基建集團(01038-HK)及電能實業(00006-HK)全資擁有之Canadian Power Holdings Inc.公布,已就收購加拿大Okanagan Wind項目訂立協議。收購總代價包括:基本收購代價約港幣3億2千萬元(約5千3百3十萬加元)、交易費用及於交易完成時向賣家支付之若干調整金額,與及承擔項目之第三方債務代價。Okanagan Wind年期至2057年之供電合同可提供長期穩定收入,加上AAA公用事業評級,是次收購之總代價與加拿大可再生能源市場之同類交易相若。Okanagan Wind於加拿大英屬哥倫比亞省擁兩個風電場,分別是Pennask風電場及Shinish Creek風電場,合計組裝機容量為30兆瓦。 呢單收購長建同電能各佔50%,總代價喺3億2千萬元港元,姐喺2間公司各自出資1億5千萬港元。對一年有百億利潤嘅長建嚟講簡直喺九牛一毛。咁究竟呢個收購對長建既盈收有咩影響呢?咁就要睇下Okanagan Wind究竟每年有幾多收益啦。 根據電能實業喺2021年2月5日發出嘅公告「關連交易 – 有關一間主要合營公司進行收購之財務支援及收購支援」入面有講到Okanagan Wind嘅財務狀況 (Source: https://www.powerassets.com/zh/InvestorRelations/InvestorRelations_GLNCS/Documents/C_20210205_Announcement_CPHI.pdf ) 我成日都唔明點解呢啲公告...

此網誌的熱門文章

長江基建2021年中期業績:經營狀況、外部環境、未來發展及派息

港股收息首選 -置富產業信託(778)

(又有壞消息啦)英國電力監管機構打算調低准許回報率由7%降到去4.4%

長江基建及電能實業收購加拿大Okanagan Wind項目

中電盈警,還值得投資嗎?

英國競爭及市場管理局公布水費最終調整,長建附屬Northumbrian Water水費調高3.7%至335英磅

香港最活躍REITS - 領展(823)The Link收購,收息及增長

簡評長江基建2021年全年業績